
Vous envisagez de vendre un bien immobilier afin d’acquérir ou construire votre résidence principale. Comme dans toute opération de vente immobilière, la question de la fiscalité se pose au regard de la plus-value que vous allez réaliser. Il existe néanmoins, dans ce cas de figure, un régime d’exonération dont les conditions d’application ont récemment fait l’objet de précisions.
Nous vous proposons donc, au travers de cet article, de faire le point sur ce régime d’exonération.
De quoi s’agit-il ?
L’objectif est clair : favoriser l’accession à la propriété, surtout pour ceux qui n’ont pas encore de résidence principale à leur nom, mais qui disposent d’un logement à vendre.
Quelles sont les conditions à respecter pour bénéficier de cette exonération ?
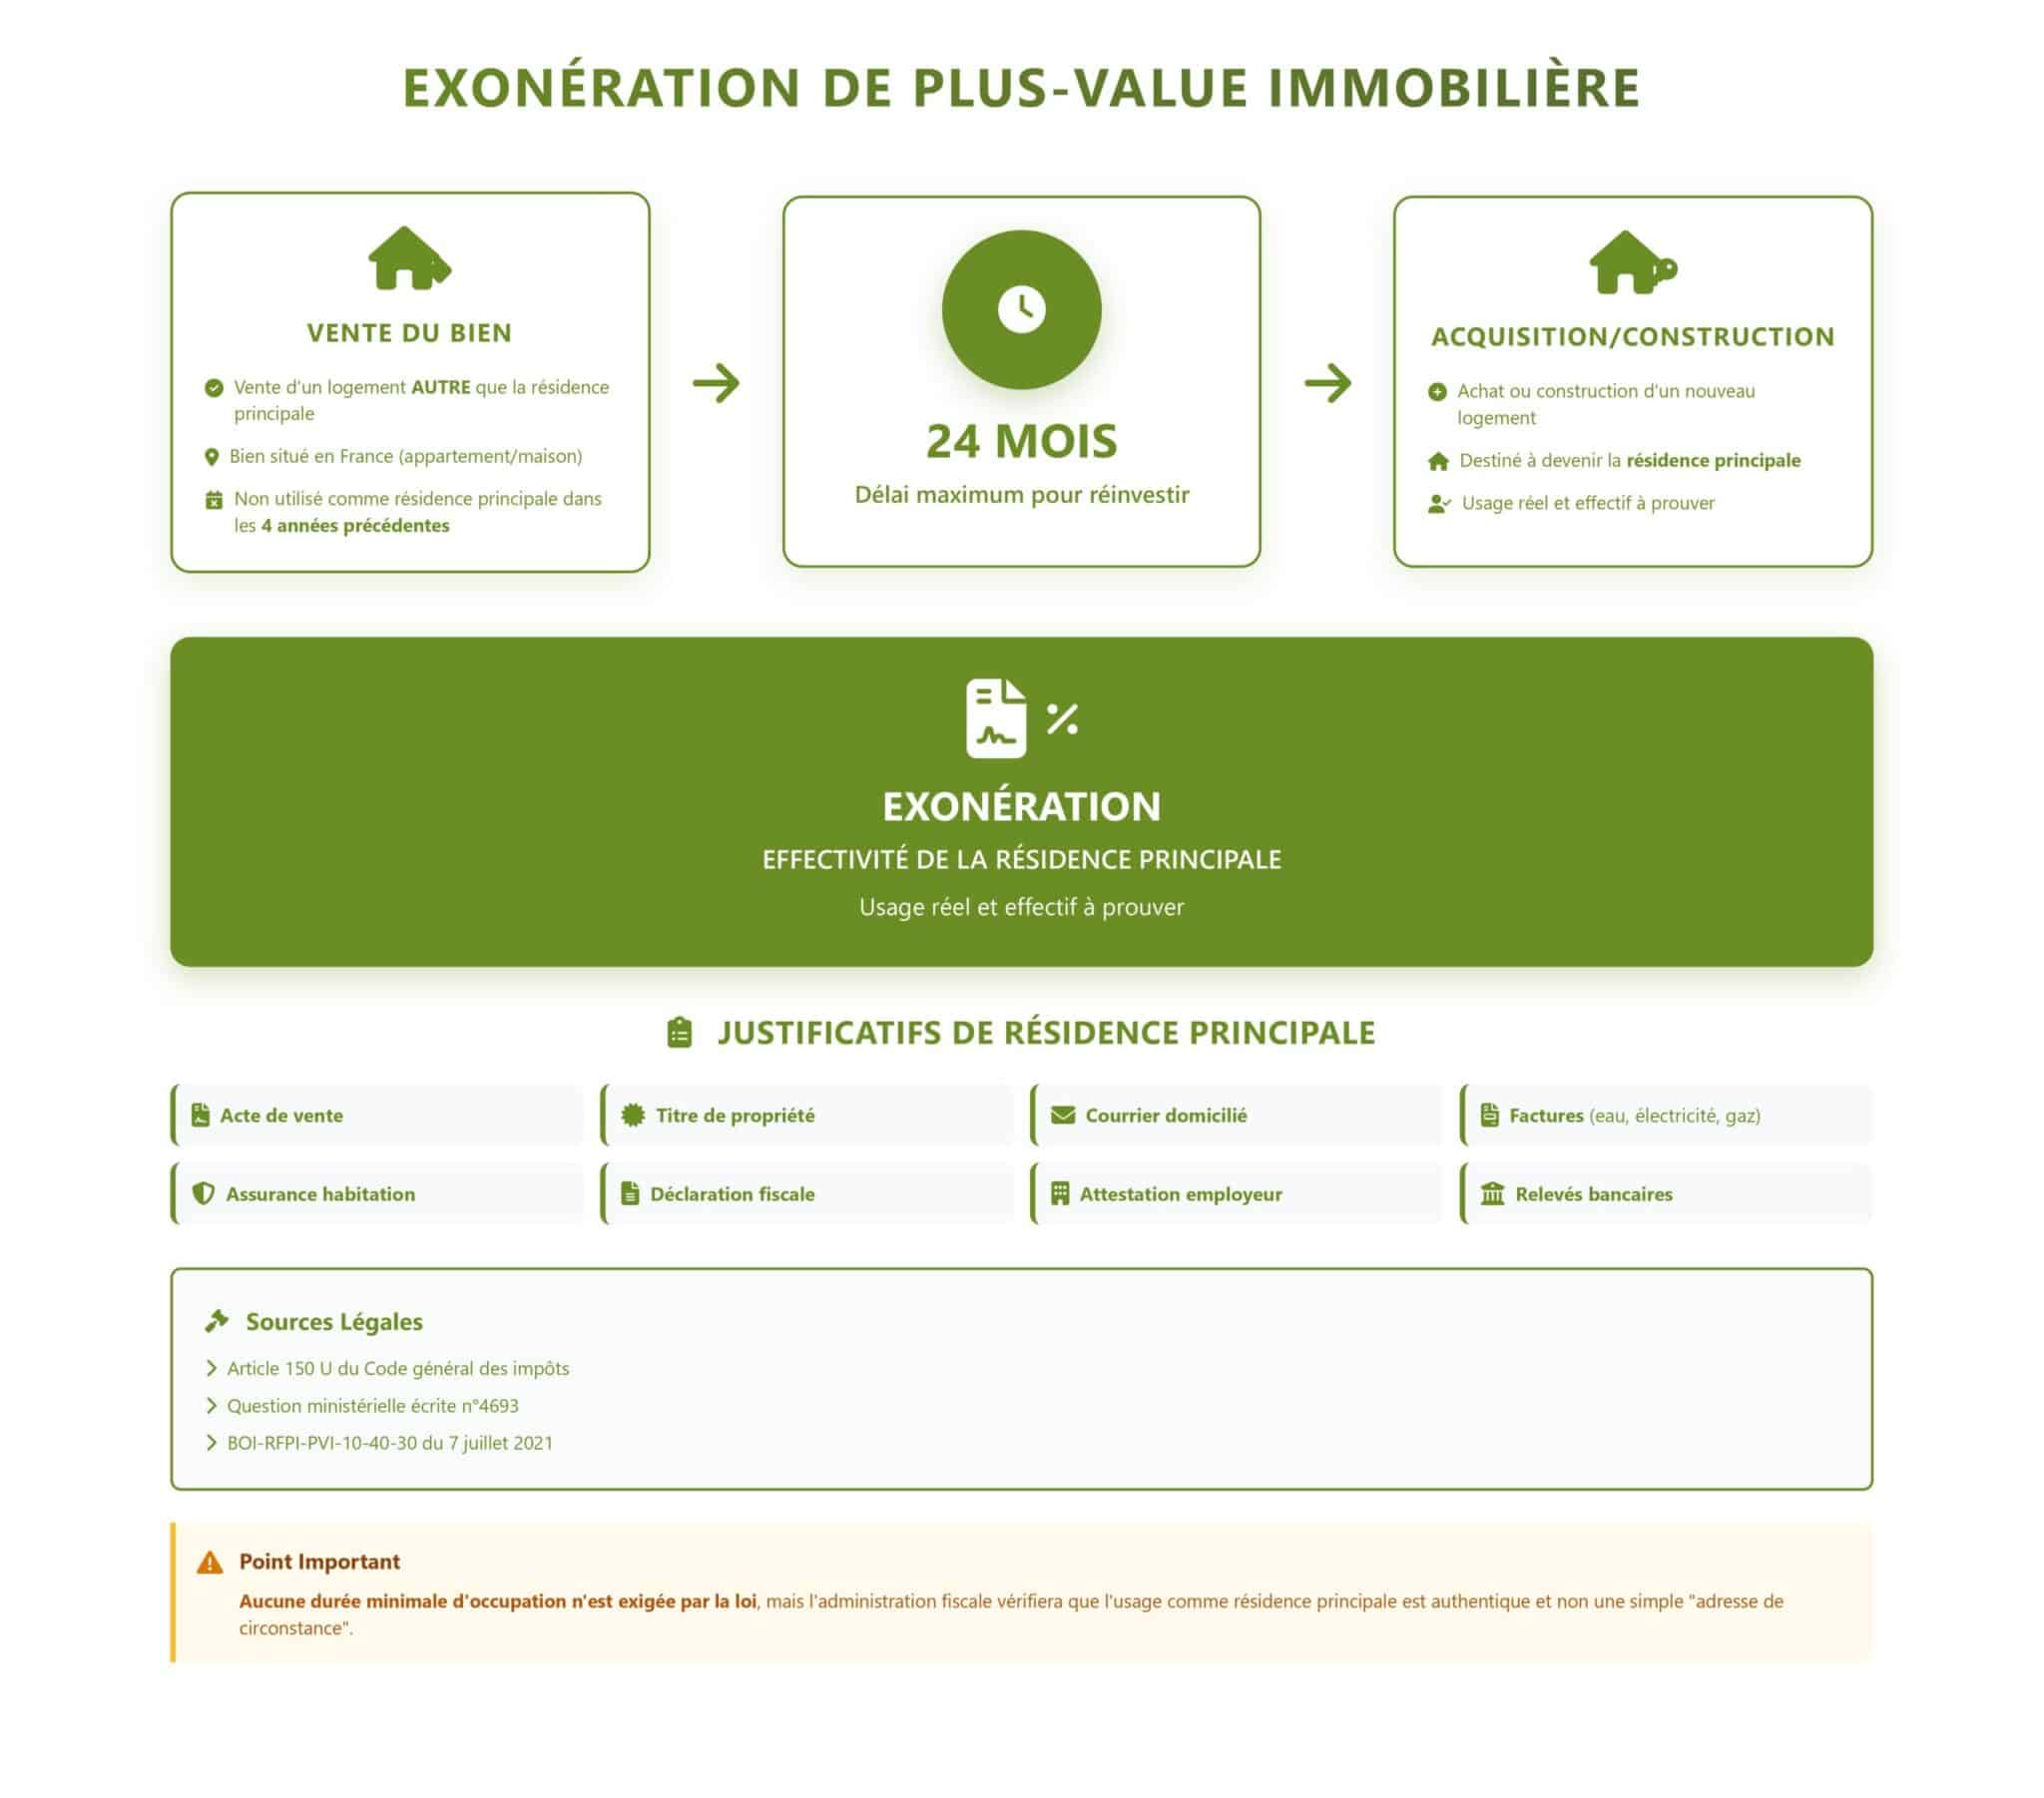
L’exonération ne s’applique pas automatiquement. Différentes conditions devront être respectées afin que vous puissiez valablement en bénéficier :
- L’immeuble cédé doit être un logement (appartement ou maison) situé en France. Il ne doit donc pas s’agir d’un terrain nu ou d’un local à usage professionnel.
- Ce logement ne doit pas avoir été votre résidence principale dans les quatre années précédant la vente.
- Vous devrez réinvestir tout ou partie du prix de vente dans l’achat ou la construction d’un nouveau logement destiné à devenir votre résidence principale.
- Ce réinvestissement doit avoir lieu dans un délai de deux ans suivant la vente.
Autrement dit, si vous vendez un bien que vous louiez ou gardiez vacant, et que vous utilisez cet argent pour financer votre résidence principale dans les deux ans, vous pouvez échapper à l’impôt sur la plus-value.
Qu’entend t-on par « réinvestir le prix de vente dans l’achat/construction d’un logement affecté à la résidence principale du cédant » ?
Il est possible que vous souhaitiez dans un avenir plus ou moins proche déménager et donc changer de résidence principale. Cet événement serait-il de nature à remettre en cause l’exonération dont vous aviez bénéficiée ? Aucune précision n’avait été faite jusqu’ici quant à la durée d’affectation du bien acquis à la résidence principale pour conserver le bénéfice de l’exonération.
Une réponse a cependant été apportée à l’occasion d’une question ministérielle posée le 4 mars 2025 par la députée de la 3ème circonscription de l’Aube, Madame Angélique Ranc.
La réponse du ministre de l’économie et des finances est claire : aucune durée minimale n’est exigée par la loi. Ce qui compte, c’est que le bien soit réellement utilisé comme résidence principale, c’est-à-dire le lieu où vous résidez la majeure partie de l’année.
Mais que cela signifie t-il réellement ? Cela signifie que vous devez y vivre habituellement, y établir votre foyer, y recevoir votre courrier, etc. L’appréciation de l’administration fiscale reposera sur des éléments de fait, étudiés au cas par cas.
Comment prouver dans les faits que le logement acheté constitue votre résidence principale ?
L’administration fiscale exige que l’usage de votre bien immobilier comme résidence principale soit réel, effectif et suffisamment durable et non une simple adresse de circonstance.
En cas de contrôle, l’administration fiscale ne se contentera pas d’une simple déclaration de votre part. Elle attendra des preuves tangibles que le logement est ou a bien été votre lieu de vie principal. Vous devrez alors prouver par tous moyens (factures, avis de taxe foncière, contrats d’assurance, domiciliation fiscale) cet usage de résidence principale.
La communication de votre acte de vente et de votre titre de propriété rédigés avec les précisions adéquates peut également constituer un élément probant. Nous vous accompagnerons volontiers dans la rédaction de ces actes et l’étude des questions fiscales relatives à la vente et à l’acquisition de vos biens immobiliers.
Sources :
- Article150 U du Code général des impôts
- Question ministérielle écrite n°4693 : exonération de l’impôt sur les plus-values immobilières
- BOI-RFPI-PVI-10-40-30 du 7 juillet 2021